- 正文
- 点这评论:( 25人参与)
-
很多人问紫金矿业会涨到100元吗,我觉得很难了,我让ai查了一下资料,得出以下的结论,都是说难度很大,基本上不可能。
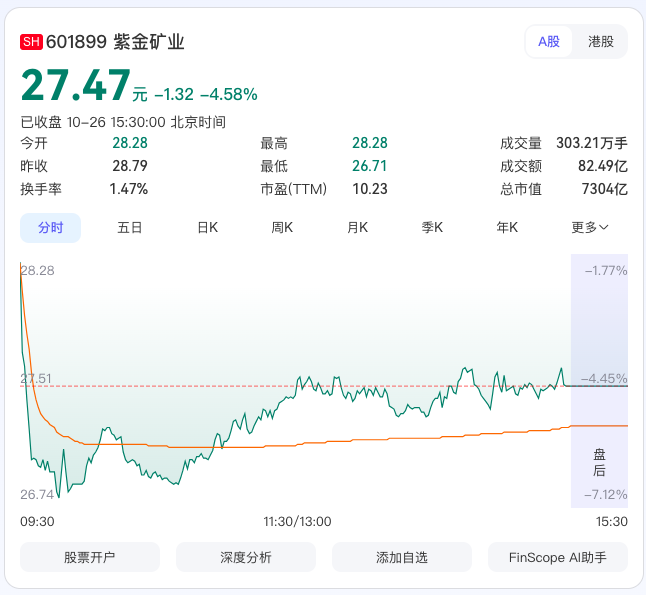
基于截至2026年10月27日的最新公开信息,紫金矿业A股在短期内涨到100元的可能性极低。当前股价与这一目标之间存在巨大差距,且多家主流机构给出的目标价也远未触及该水平。
现实起点:股价与机构目标价的巨大鸿沟
截至2026年10月26日收盘,紫金矿业A股股价为27.47元。要实现100元的目标,意味着股价需要在当前基础上上涨约264%。
从主流投行近期发布的报告来看,即便是最乐观的机构展望,也与此目标相去甚远:
中金公司:给出A股目标价39.0元,H股目标价41.0港币,并因金属价格承压下调了盈利预测。
高盛:将H股目标价从51港元下调至48港元,但维持“买入”评级并列入“确信买入名单”。报告提及同时下调了A股目标价,但未披露具体数值。
摩根士丹利:维持H股目标价60港元,评级为“增持”。
美银证券:维持H股目标价43港元,评级为“买入”。
主流机构的目标价集中在40-60港元(H股)区间,即便考虑A/H股溢价,也远低于100元人民币。
基本面支撑与制约:盈利高增,但增速已在放缓
紫金矿业的基本面并非没有亮点。2026年前三季度归母净利润达575.3亿元,同比大增51.9%,已超2025年全年。机构预测其2026年全年净利润约在754亿至790亿元之间。高盛也认为,受益于金铜产量增长(复合年增长率8%),公司2026-2028年经常性净利润复合年增长率有望达到22%。
然而,增长的“斜率”正在发生变化。第三季度单季净利润同比增速已降至25.97%,远低于前三季度累计增速。核心矛盾在于:价格弹性边际递减与单位生产成本刚性上升。例如,前三季度金锭单位成本同比上升8.2%,铜精矿成本同比上升16.9%。这意味着,即使金铜价格维持高位,成本上升也会侵蚀部分利润增长,单纯依靠价格红利推动利润爆炸式增长的最顺畅阶段可能正在过去。
紫金矿业是一家盈利能力强、产量仍在扩张的优质矿业龙头,多家机构也维持着积极的长期评级。但“涨到100元”是一个需要股价上涨近3倍的极端假设,这与当前机构普遍40-60元的目标价区间、正在放缓的季度利润增速,以及成本上升、金价承压等现实制约形成了鲜明对比。在当前的可见信息框架下,这一目标缺乏基本面与市场共识的支撑。
来源:理想书院,欢迎分享本文,转载请保留出处!
-
阅读更多:紫金矿业